日期:2026-08-29 23:25:32
来源:幂聊财鉴网上配资平台
近两年,公募行业人才迭代速度加快,“老将换新”早已不是一件稀罕事儿。正常团队优化投研,是基金公司的积极举措。但广发基金这次人事调动被热议,却不是人调走了,而是因6年基金净值下跌48.21%,在持有人资产大幅减少的情况下,收取高达1.62亿的管理费,这一强烈的反差引发了市场关注。
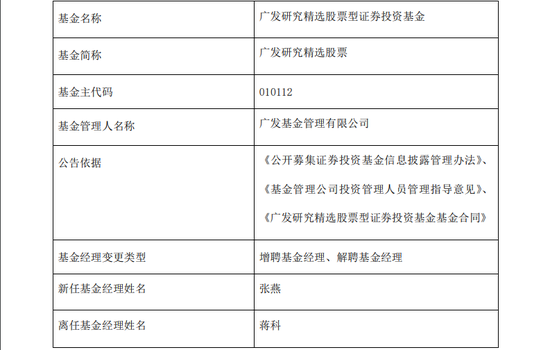
(来源:广发基金)
8月14日,广发基金发布基金经理变更公告,张燕接替蒋科管理的广发研究精选股票。据Wind数据显示,截至公告发布当日,这只成立近6年的产品净值累计下跌48.21%,跑输业绩比较基准超52个百分点,舆论由此发酵;面包财经统计数据显示,在累计亏损超11亿元的背景之下,广发基金依靠1.2%的管理费率,累计计提管理费约1.62亿元。规模站上1.8万亿关口,主动权益类产品集体承压,头部公募广发基金正站在发展路径的十字路口。
放眼整个行业,广发基金遇到的问题,只是整个投研体系再造过程中的一个小插曲。随着监管政策越来越严格,投资者对于收益的要求逐步抬高,广发基金这次调整,也促使市场正视现实问题,头部基金公司应如何兼顾规模扩张和持有人的利益?
01
利益错位下的体系重构
此次人事变动,主要是广发基金推行的“去明星化”和“平台化”战略转变,人员变化往往是最直接的信息。
现在舆论聚焦争议点在于“巨亏换帅”,有部分投资者觉得广发基金曾经在新能源、半导体等领域过高估值投资,造成了产品的净值大跌,在这个时候换掉基金经理是对持有人利益的一种漠视。
复盘基金操盘路径,整个投资策略固化是业绩走弱的关键。
蒋科于2023年8月接棒了广发研究精选基金,任职近3年后因“工作安排”离任,由今年2月刚加入广发的张燕接任。该基金经历了前期较为严重的下跌行情,而他接手的时候就处于一个急需重建的状态中。
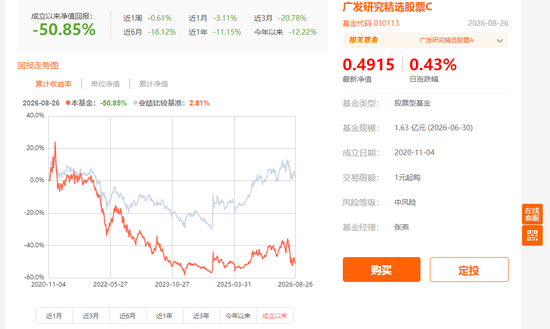
(来源:广发基金)
从披露的二季度报告来看,其并未转向防守、分散的配置思路。在离职前的一个完整的季度里,他还是一直坚定地持有着人工智能硬件、国产半导体以及新能源等景气行业的重点股票。单从该季度持仓观察,基金并未发生明显策略转向。
现在的情况已经形成了矛盾。
一方是基民账上已经近12亿人民币的累计亏损、近乎腰斩的净值;另一方则是基金公司按照每天计提、雷打不动的1.2%的管理费。
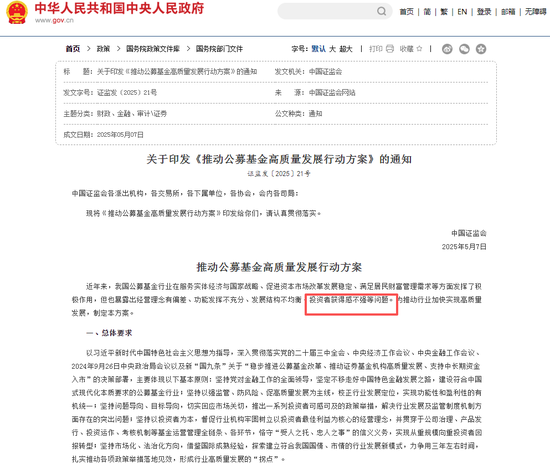
监管出台《推动公募基金高质量发展行动方案》,目的在于引导管理人报酬与投资者回报进一步挂钩的政策导向之下,而该收费模式放大了持有人与管理人之间的利益错位。
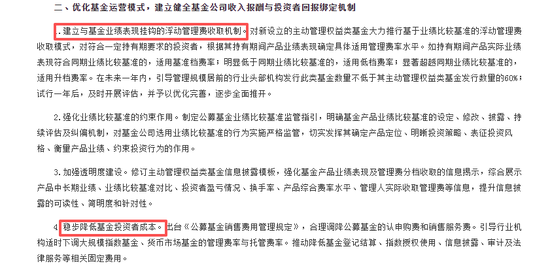
(来源:中国证监会网站)
综上可得,此次人员变动的重点,并非在于某人离职、某人接职,而是把行业的窘态摆在大众面前。公募契约框架下,基金经理做高风险的战略选择的时候,亏损的责任却全部由持有人承担。这就不仅是某个基金公司的事情,而是行业必须正视必须要正视的一个结构性问题。
02
赛道押注与人才换代
此次市场争论,不是单次错误投资所引起的,而是在明星基金经理的时代结束之后,赛道“抱团”行情破裂、投研体系转型阵痛等多重交织下催生的结果。
第一,赛道押注所导致的周期性的痛苦。
近几年来,广发基金一些明星基金经理,把大量的资金投入新能源、半导体等赛道。在2022到2025这段时间里,市场风格发生了转变,他们所持有的那些股票也出现了较大的下跌。
以该基金重仓持有中际旭创、阳光电源和宁德时代为例,在这些公司的行业中存在高度集中的问题。
当整个市场的行情发生变化的时候,在趋势向上时可以迅速地赚取利润,但是在趋势向下时也会出现较大的亏损,给投资者带来很大的损失。
第二,核心投研人才进入了换代期。
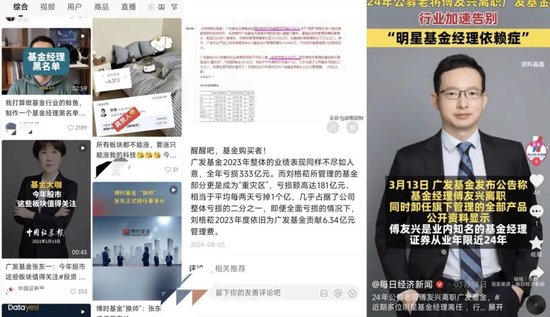
矛盾不只体现在产品上,广发基金主动权益板块的人才危机才是现实。百亿老将傅友兴卸任副总并最终离职;昔日顶流刘格菘管理规模较巅峰缩水超70%;张东一因业绩不佳清仓式卸任。
(来源:抖音)
他们曾经是市场上比较有名气的基金经理,而如今他们的业绩都不太好,有的甚至选择了辞职或者清仓式的离开。因此对于广发投资研究团队是否能继续稳定下来产生了怀疑。
第三,利益机制方面存在的问题。
权益类基金整体表现不佳的情况下,广发基金依靠固定收益业务的优势,在2025年取得了27.53亿元的净利润。该利润依托传统固定管理费模式实现;对比私募通行的高水位收费机制,公募缺少相应的收益补偿和损失限制机制,因此也受到了市场的质疑。
据以上经营数据分析可知,规模光环和投研实力之间已出现裂痕,主动权益业务的表现不佳已成了无法回避的事实。广发基金又是如何维持高额收益呢?在目前市场环境下,作为一家总资产规模达到1.8万亿元的大公司来说,其背负的行业引领责任也是受到关注的重点。
03
万亿大厂背后的权益
到目前为止,广发基金的总资产已经超1.8万亿元,在国内被公认为是“主动权益大厂”,但是如此庞大的资产规模之下,主动权益类产品的业绩却并不理想。
据Wind数据统计,从年初到现在,公司的主动权益类基金平均收益只增加了0.01%,而成立三年以上的主动权益类产品中,高达61.4%跑输基准。短期来看,头部公募所拥有的规模优势和权益业绩之间的矛盾十分突出。
首要原因是头部机构的历史路径依赖。
以前很长时间里,广发基金靠明星基金经理的品牌效应加上强大的销售渠道来迅速扩大主动权益管理规模;但现在市场风向瞬息万变,彼时方法论已不适用于现状,过度依赖过去的经验或许是转型的负担。
其次就是机构转轨所要付出的阵痛代价。
一方面就是“去明星化”的改革所遇到的平衡问题。在监管部门一直倡导强化投研核心能力建设,公募弱化明星基金经理效应的同时,广发基金也在积极推进平台化、一体化的投资研究变革。
(来源:中国证监会网站)
但一些现实上的困难出现了,即老一辈的老牌基金经理们正在逐渐地离开前台,年轻的接班人开始接手大型基金,怎样避免新任经理人管理巨额资金所带来的“试错”风险就成了一个重要的课题。
另一方面,投资者需要漫长的信任恢复周期。在基金销售过程中展现出过去的辉煌业绩,但是买进之后却发现出现了巨大的浮亏,宣传中的收益和实际持有人的感受产生了很大的差距,从而不断削弱市场对于机构的信心。
从以上维度来看,这次舆论风波的深层问题在于追求市场的热点做大市场规模,还是踏踏实实地做好长期的价值投资。如果把扩大规模作为首要目标而忽视了投研基础的建设的话,那么受损的就是投资者们的信任。
04
重塑机制与平台化转型
新基金经理张燕接棒之后,持仓的变化、市场风格的变化都需要一定的时间去适应,业绩不会因为换帅马上转好。但是事件本身所具有的借鉴意义,远远大于短期内净值波动的情况。
广发研究精选股票“换帅”事件,既属于对广发基金管理层的一次压力测试,也是国内公募基金业转型的一个观察窗口。广发基金后来的表现,将会给整个行业的费率改革、人才挑选以及投资研究体系再造提供宝贵的借鉴经验。
接下来广发基金将会面临三个问题:
一是存量亏损产品能否主动降费,告别“旱涝保收”的收费方式呢?
二是平台化的转变能否落实,避免“去明星化”的现象后陷入“无人担责”问题;
最后就是能否由“被动”遵守规定变成“主动”承担责任,切实保护好投资者的知情权和切身利益。
以行业的角度来看,公募行业一直在“做大资金规模”与“好投资业绩”之间权衡取舍。如果一味地扩大规模而忽视了投研的能力建设,那么最终受损的还是普通投资者。时间可以检验一切,在此之前我们期待着广发基金能够交出一份令人满意的答卷。
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜 网上配资平台
日升策略提示:文章来自网络,不代表本站观点。


沪深京指数
热点资讯
